Bedste Skrill betting sider 2026: tre valg med dansk licens
 Available in US
Skrill gør ikke i sig selv en bookmaker bedre: blandt de tre udvalgte er det kun Mr Green, hvis Skrill-tilknytning fremgår af Skrills egne oplysninger, mens de danske betalingsvilkår stadig bestemmer resten.
Oplysningerne gælder pr. 5. november 2026 og er holdt op mod Spillemyndighedens offentliggjorte liste over tilladelsesindehavere.
Rangering: tre forskellige veje til betaling
Et betalingslogo er ikke en anbefaling, og en placering her er heller ikke et løfte om, at Skrill kan bruges på alle trin. Valget står mellem en bredt opregnet betalingsmenu hos bwin, en betalingsside med varierede metoder hos Betinia og et Skrill-forhold, som Skrill selv nævner for Mr Green. Det er tre forskellige slags sikkerhed: konkrete metodeoplysninger, en bred betalingsoversigt og en særskilt omtale fra tegnebogens udbyder.
Det er værd at skelne mellem bookmakerens betalingsmuligheder og Skrills egne gebyrer. Selv hvis en konto kan finansieres med Skrill, følger det ikke, at både indbetaling, udbetaling og valutaveksling er gratis. Skrill oplyser blandt andet et indbetalingsgebyr ved bestemte kort og et gebyr ved overførsel fra tegnebogen til bankkonto. For den, der kun vil bruge Skrill som mellemstation, er prisen på hele turen vigtigere end logoet ved kassen.
| Bookmaker | Indehaver af dansk væddemålstilladelse | Hvad bookmakerens egne oplysninger siger om betaling |
|---|---|---|
| bwin | ElectraWorks Limited | Viser Apple Pay, Dankort, bankoverførsel, Maestro, Mastercard, Neteller, PayPal, paysafecard, Skrill, Trustly og Visa som betalingsmetoder. |
| Betinia | Denix Limited | Betalingssiden nævner Visa, MasterCard, PayPal, Neteller, Skrill, Zimpler og bankoverførsler; de fleste transaktioner er gebyrfrie, og grænserne varierer efter metode. |
| Mr Green | Mr. Green Limited | Skrill omtaler Mr Green i sine egne oplysninger; bookmakerens øvrige betalingsbetingelser skal vurderes særskilt. |
Bwin giver den mest håndgribelige oversigt over selve betalingsudvalget. Det er et brugbart udgangspunkt, ikke et svar på hvad en bestemt indbetaling eller udbetaling koster. Betinias formulering om, at de fleste transaktioner er gebyrfrie, er tilsvarende mindre generøs, end den først lyder: ordet »de fleste« efterlader plads til undtagelser, og grænserne følger betalingsmetoden. Læs den konkrete metode, før du regner med at have fundet en fast pris.
Mr Greens Skrill-forbindelse står på et andet grundlag end de to betalingsoversigter. Det er Skrill, der nævner brandet; den formulering bør ikke omskrives til en garanti om, at enhver Skrill-funktion er tilgængelig i enhver situation. For brugeren er den afgørende kontrol stadig bookmakerens aktuelle betalingsside og betingelser ved indbetaling og hævning.
Min prioritering er derfor enkel: vælg bwin, hvis du vil begynde med den tydeligste opregning af metoder; Betinia, hvis den brede kombination af kort, tegnebøger og bankoverførsel passer bedre; og Mr Green, hvis det er Skrills egen omtale, du lægger mest vægt på. Ingen af de tre fortjener et ubetinget »bedst« alene på grund af Skrill. Transaktionsretningen og gebyret afgør, om tegnebogen hjælper eller blot lægger et ekstra led ind.
Grundprincippet: Skrill er tegnebogen, ikke bookmakerens løfte
Skrill er en digital tegnebog. Ved betaling online bruger kunden e-mailadresse og adgangskode, så modtageren ikke ser kundens betalingsoplysninger. Det er en praktisk adskillelse mellem kort eller bankforbindelse og bookmakerkonto, men den ændrer ikke bookmakerens identitetskrav eller de regler, der gælder for en dansk licenseret konto.
Skrill oplyser, at tjenesten har været i drift siden 2001. Den lange levetid siger noget om tjenestens historie, ikke om hvor meget en bestemt bookmaker tager imod, eller hvor hurtigt den sender en gevinst videre. Den skelnen er mindre glamourøs end et betalingslogo, men langt mere nyttig, når du skal vælge.
Skrill Limited og Paysafe Financial Services Limited er begge autoriseret af den britiske Financial Conduct Authority efter Electronic Money Regulations 2011. Skrill Limited har FRN 900001, og Paysafe Financial Services Limited har FRN 900015. Skrill er desuden registreret hos FCA som kryptoaktivfirma. Det er oplysninger om Skrill-enhedernes britiske status; de erstatter ikke Spillemyndighedens danske tilladelse til at udbyde væddemål.
Et forløb med Skrill har flere led: penge flyttes ind i tegnebogen, videre til bookmakerens konto, og ved en hævning eventuelt tilbage gennem tegnebogen til bank eller kort. Et gebyr kan opstå ved et af disse led uden at stå på bookmakerens side. Derfor bør du ikke nøjes med at spørge, om en bookmaker »har Skrill«. Spørg også, hvilken vej pengene skal gå, hvilken valuta kontoen bruger, og hvad Skrill tager for den konkrete handling.
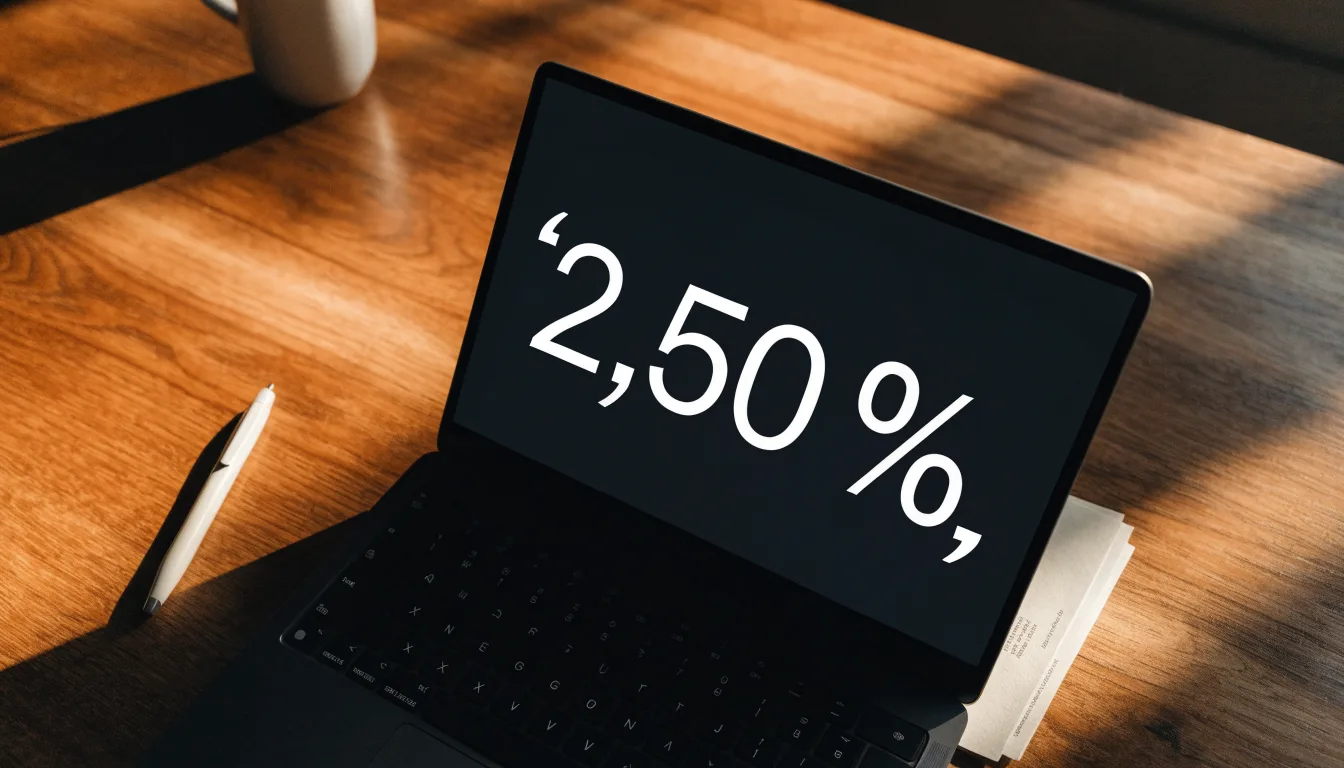
Skrills gebyroversigt angiver 2,50 % i indbetalingsgebyr, når en Skrill-konto finansieres med de globale betalingsmetoder Visa, Mastercard, Diners og JCB. Det er ikke et generelt gebyr for alle indbetalinger til alle bookmakere. Det vedrører netop finansiering af Skrill-kontoen med disse kort. Hvis du allerede har saldo i tegnebogen, eller bruger en anden metode, må den sats ikke flyttes over på den situation.
Når penge forlader Skrill til en bankkonto, angiver gebyroversigten 2,80 %, dog mindst 3,50 EUR. Til Visa- eller Mastercard-kort er gebyret op til 7,50 %, også med et minimum på 3,50 EUR. De to satser beskriver forskellige udbetalingsveje. En procentdel med et minimum rammer især små beløb hårdt: det faste minimum kan fylde mere end procentsatsen antyder, mens kortudbetalingen har en højere øvre sats.
Valuta kan blive endnu et mellemled. Skrill angiver en standardmarkering på 4,49 % på vekselkursen ved valutaomregning. Hvis tegnebogens valuta, bookmakerens kontovaluta og din bankvaluta ikke passer sammen, er kursmarkeringen værd at undersøge før en overførsel. En lav eller tilsyneladende gratis bookmakerbetaling kan blive dyrere på konverteringen.
Der er også omkostninger, som ikke handler om den enkelte indsats. En konto uden login eller transaktioner i seks måneder eller mere udløser ifølge Skrill et inaktivitetsgebyr på 5,00 EUR om måneden. Overførsler fra én Skrill-konto til en anden koster 2,99 %, dog mindst 0,50 EUR; for medlemmer af niveauet True Skriller er satsen 1,45 %. En tilbageførsel af en betaling koster 25 EUR. Det er vilkår for Skrill-kontoen, ikke danske bookmakergebyrer.
Det centrale valg er altså ikke mellem »Skrill« og »ingen Skrill« i abstrakt forstand. Det er mellem en betalingsvej, der passer til din eksisterende saldo og valuta, og en vej med et ekstra gebyrled. For små eller sjældne overførsler kan minimumsgebyrer og inaktivitet være mere afgørende end bekvemmeligheden ved at holde kortoplysninger væk fra betalingsmodtageren.
Tilsyn og tilladelse: to forskellige myndighedsspørgsmål
Skrills britiske autorisation og en bookmakers danske tilladelse svarer på hver sit spørgsmål. FCA-oplysningerne vedrører Skrill-enhederne; Spillemyndighedens liste afgør, hvem der må udbyde væddemål i Danmark. Det er den danske licens, der knytter en bookmaker til de danske regler om blandt andet registrering, indbetalingsgrænse og ROFUS.
I Danmark kræver udbud af væddemål tilladelse efter § 11 i spilleloven. Onlinekasino har en særskilt tilladelse efter § 18. Et brand kan derfor ikke bevise sin ret til at tilbyde væddemål ved blot at være kendt, have en dansk udgave af sit navn eller stå på en liste over en anden spilkategori. Spillemyndighedens offentliggjorte liste over tilladelsesindehavere er det relevante kontrolsted.
De tre bookmakere her står som indehavere af tilladelsen »Væddemål«: bwin under ElectraWorks Limited, Betinia under Denix Limited og Mr Green under Mr. Green Limited. At selskabets juridiske navn ikke ligner brandet, er almindeligt i licensmarkedet. Når du kontrollerer en tilladelse, skal du derfor følge både brandet og den juridiske indehaver, ikke gætte ud fra navnet i toppen af skærmen.
En dansk licens er ikke en abstrakt kvalitetsstempling af enhver funktion. Den betyder, at udbyderen er underlagt den danske ordning. Om en bestemt betalingsmetode kan bruges, og hvilke beløbsgrænser den har, afgøres stadig af bookmakerens egne vilkår. Omvendt er en Skrill-omtale ikke en dansk spilletilladelse. At blande de to sammen er som at lade betalingskassen udstede bookmakerens tilladelse.
Reglerne skelner også mellem den licenserede udbyder og den enkelte betalingshandling. Penge må sættes ind på en spilkonto gennem betalingsudbydere, der lovligt tilbydes i Danmark; kontantindbetaling er ikke tilladt. Indbetalinger og gevinster krediteres med det samme efter reglerne, men en senere udbetaling kan følge bookmakerens konkrete proces. Flere danske udbydere sender udbetalinger alene til spillerens NemKonto, så den sidste del af pengestrømmen kan være mindre fleksibel end indbetalingen.
Der er ikke noget nationalt, lovfastsat loft pr. indsats på onlinevæddemål. Udbyderen fastsætter sine egne maksimale indsatser. Til gengæld skal spilleren sætte en indbetalingsgrænse før spil kan begynde, og grænsen kan være daglig, ugentlig eller månedlig. Når en allerede sat grænse hæves, træder ændringen tidligst i kraft efter 24 timer; en sænkning gælder straks. Det er en forskel, der gør grænsen til mere end en indstilling på kontoen: den begrænser også, hvor hurtigt man kan ændre kurs.
En midlertidig konto før identiteten er kontrolleret har særregler. Der kan højst indsættes 10.000 kr., og der kan ikke udbetales, før udbyderen har verificeret identitetsoplysningerne. Hvis dokumenterne ikke sendes inden 30 dage, lukkes kontoen; ved lukningen går den resterende indsatte saldo tilbage, mens gevinster tilfaldet udbyderen efter reglen. Det er en dyr detalje at opdage efter en gevinst, så en konto bør ikke behandles som fuldt verificeret, før kontrollen er gennemført.
Den juridiske kontrol er også grunden til, at en udenlandsk betalingsvirksomhed og en dansk bookmaker ikke bør slås sammen til ét »reguleret« mærkat. Skrill kan have sin egen status, men den kan ikke give en udenlandsk bookmaker dansk tilladelse. Brug Spillemyndighedens liste til udbyderen og Skrills egne gebyrvilkår til tegnebogen. To spørgsmål, to kontroller.
Spillevaner og kontrol: grænsen skal stå før første indsats
En indbetalingsgrænse er ikke det samme som en indsatsgrænse, og den stopper ikke et væddemål i sig selv. Den sætter loft over, hvor meget du kan føre ind på kontoen i den valgte periode. På en dansk licenseret bookmaker skal du vælge dag, uge eller måned, før spillet kan begynde. Det gør grænsen til en beslutning, der bør tages med ro, ikke en knap man først leder efter, når kontoen allerede er varm.
Reglerne tillader ikke, at udbyderen fastsætter et bestemt beløb som din grænse; den må fastsætte et øvre loft. En hævning af din eksisterende grænse har mindst 24 timers forsinkelse, mens en sænkning træder i kraft straks. Den asymmetri er fornuftig: den bremser en hurtig opjustering i øjeblikket, men lader dig stramme kontrollen uden ventetid. Det er en af de få kontoregler, hvor friktionen arbejder i spillerens retning.
Hver licenseret udbyder skal tilbyde midlertidig udelukkelse på mindst 30 dage, med mulighed for en afkølingsperiode på 24 timer, og permanent udelukkelse. Efter permanent udelukkelse kan spilleren tidligst registrere sig igen et år efter lukningen. ROFUS er den bredere nationale spærring: en registrering gælder hos alle indehavere af dansk tilladelse, både online og i de omfattede fysiske spilsteder. Perioderne er 24 timer, 1, 3 eller 6 måneder eller permanent.
En midlertidig ROFUS-udelukkelse kan ikke slettes. En permanent registrering kan kun ophæves efter spillerens anmodning, tidligst et år efter registreringen, og spilleren skal bekræfte anmodningen mellem 7 og 30 dage efter den. Licensindehaverne kontrollerer ROFUS ved kontoåbning og ved hvert login; en registreret spiller får afslag eller kan ikke spille, og må ikke modtage markedsføring. Den 1. august 2026 var 73.500 spillere registreret. Tallet ændrer sig, men mekanismen er konkret: én registrering følger dig på tværs af de danske licenser.
ROFUS følger ikke med over grænsen til en udbyder uden dansk tilladelse. Det er en væsentlig forskel, ikke en teknisk fodnote. Hvis du bruger en udenlandsk side, skal du ikke regne med den danske spærring, de danske indbetalingsregler eller de samme kontrolkrav. Den beskyttelse, der gør en dansk grænse meningsfuld, findes kun inden for den danske ordning.
Udbyderen skal følge spillerens mønstre, reagere på tegn på problemspil og opbevare adfærds- og risikodata i fem år. På siden skal der også være information om ansvarligt spil, en selvtest, ROFUS, hjælpetilbud og relevante kontaktoplysninger. StopSpillet kan kontaktes på 70 22 28 25 mandag til torsdag kl. 9–21 og fredag kl. 9–17; samtalen er fortrolig og kan vejlede om gratis behandling. Center for Ludomani tilbyder også gratis behandling.
Danske Spils Oddset-app henviser til ROFUS og StopSpillet. Hos Unibet skal spilleren sætte en grænse pr. dag, uge eller måned ved oprettelsen, og livechatten er åben kl. 9.00–23.00. NordicBet oplyser, at kontoen oprettes direkte i appen med MitID, og at appen kun er for personer over 18 år. Det er konkrete eksempler på, hvordan beskyttelse og oprettelse møder spilleren; de ændrer ikke den fælles lovramme for danske licenshavere.
Det er klogt at sætte en grænse ud fra det beløb, du på forhånd kan tåle at miste, ikke ud fra hvad du håber at vinde tilbage. En bookmaker kan tilbyde mange indbetalingsveje; ingen af dem gør en indsats mindre risikabel. Og når du først har sat grænsen, er det den forsinkede forhøjelse, der giver dig tid til at lade et hurtigt indfald gå over.
Udbetalingstid og transaktion: følg pengene hele vejen
Skrill kan gøre indbetalingen nem, men »nemt ind« siger intet om »hurtigt ud«. Danske regler kræver, at indbetalinger og vundne gevinster krediteres straks på spilkontoen, mens bookmakerens udbetaling til din bank kan have en anden tidsplan. Hos flere udbydere går udbetalingen alene til NemKonto. Bet25 oplyser eksempelvis, at udbetalinger går ind på NemKonto efter 1–2 bankdage; den tid gælder Bet25, ikke de tre brands i sammenligningen.
Det er derfor værd at skille tre spørgsmål ad, som betalingsmarkedsføring gerne pakker sammen: kan du indsætte med Skrill, kan du hæve via Skrill, og hvornår står beløbet på din bankkonto? Et svar på det første afgør ikke de to andre. Tjek også om bookmakeren sender gevinsten tilbage til samme metode eller bruger NemKonto, før du bygger din betalingsrutine på en antagelse.
Skrills egne gebyrer gør retningen vigtig. Indbetaling til Skrill med Visa, Mastercard, Diners eller JCB er angivet til 2,50 %. Udbetaling fra Skrill til bankkonto koster 2,80 %, dog mindst 3,50 EUR, mens kortudbetaling kan koste op til 7,50 %, også mindst 3,50 EUR. Det er ikke én samlet Skrill-pris; det er forskellige veje, og en lavere bankprocent kan stadig ramme hårdt på et lille beløb på grund af minimumsgebyret.
Valutaveksling fortjener sin egen kontrol. Skrill angiver en markering på 4,49 % på vekselkursen. Hvis pengene skifter valuta på vej mellem bookmaker og tegnebog, kan denne del blive den dyreste overraskelse, fordi den ikke nødvendigvis står ved siden af indbetalingsknappen. En dansk konto og en Skrill-saldo i anden valuta er ikke en neutral kombination.
Bwin viser en række metoder, herunder Skrill, men listen siger ikke i sig selv, hvilke metoder der kan bruges ved hævning eller hvilke grænser der gælder. Betinia nævner Skrill blandt flere betalingsmuligheder og skriver, at de fleste transaktioner er gebyrfrie, samtidig med at beløbsgrænser varierer efter metode. For Mr Green kommer omtalen af Skrill fra Skrills egne oplysninger. I alle tre tilfælde bør den konkrete betalingsside og vilkår afgøre den endelige beslutning.
En praktisk rækkefølge er at kontrollere bookmakerens danske tilladelse, læse dens betalingsvilkår for både indbetaling og udbetaling og derefter sammenholde dem med Skrills gebyrside for den valgte vej. Hvis du bruger tegnebogen sjældent, skal du også have inaktivitetsgebyret i baghovedet: efter seks måneder uden login eller transaktioner opkræves 5,00 EUR om måneden. Den bekvemmelighed, der ikke bruges, kan altså fortsat koste.
Skrill er mest overbevisende som betalingsredskab, når det løser et konkret problem med at holde kortoplysninger adskilt fra modtageren, og når du kender prisen for returvejen. Hvis det eneste argument er, at en bookmaker har et kendt logo i betalingsmenuen, er det et spinkelt grundlag. Gebyr, valuta og udbetalingsdestination er den egentlige sammenligning.
Ofte stillede spørgsmål
Hvilke betalingsmetoder bruger bookmakere med dansk tilladelse?
Danske licenshavere nævner blandt andet MobilePay, Apple Pay, Dankort, Visa, Mastercard, Maestro, Trustly, Brite, PayPal, Skrill, Neteller, paysafecard, Zimpler og bankoverførsel. Ikke alle metoder findes hos alle brands. Kontrollér bookmakerens egne vilkår, og se særskilt på udbetalingen, som hos flere udbydere kun går til NemKonto.
Hvilken indbetalingsgrænse skal man sætte hos en bookmaker med dansk tilladelse?
Du skal selv sætte en daglig, ugentlig eller månedlig indbetalingsgrænse, før du kan begynde at spille. Vælg et beløb, du kan tåle at tabe, frem for at lade en mulig gevinst bestemme loftet. En sænkning gælder straks; en forhøjelse af en allerede sat grænse træder tidligst i kraft efter 24 timer.
Hvordan kontrollerer man, at en bookmaker har dansk tilladelse?
Find brandets juridiske indehaver på Spillemyndighedens offentliggjorte liste over tilladelsesindehavere, og kontrollér, at indehaveren har tilladelsen »Væddemål«. Brandnavn og selskabsnavn kan være forskellige, og en tilladelse til onlinekasino er ikke i sig selv en væddemålstilladelse. Et dansk domæne beviser heller ikke licens.
Hvor gammel skal man være for at spille, og hvad kontrolleres ved oprettelsen?
Du skal være mindst 18 år for at spille væddemål. Ved oprettelsen registreres navn og CPR-nummer eller en tilsvarende identifikator, og udbyderen bruger elektronisk id, i praksis MitID, til at åbne kontoen. Identiteten kontrolleres også ved første login fra en ny enhed og ved ændringer i identitetsoplysninger.
Er gevinster fra væddemål skattefrie i Danmark?
Gevinster hos en dansk licenseret udbyder er skattefrie for spilleren, og de skal ikke oplyses på årsopgørelsen, fordi udbyderen betaler spilleafgiften. Gevinster uden dansk licens er kun skattefrie, hvis alle relevante EU/EØS-, licens-, godkendelses- og lovlighedsbetingelser er opfyldt. Er du i tvivl, så spørg Skattestyrelsen eller en revisor.
Betaling og udbetaling – Bookmakerbonusser i Danmark
Indhold skabt af «Bookmakerbonusser i Danmark»-teamet
